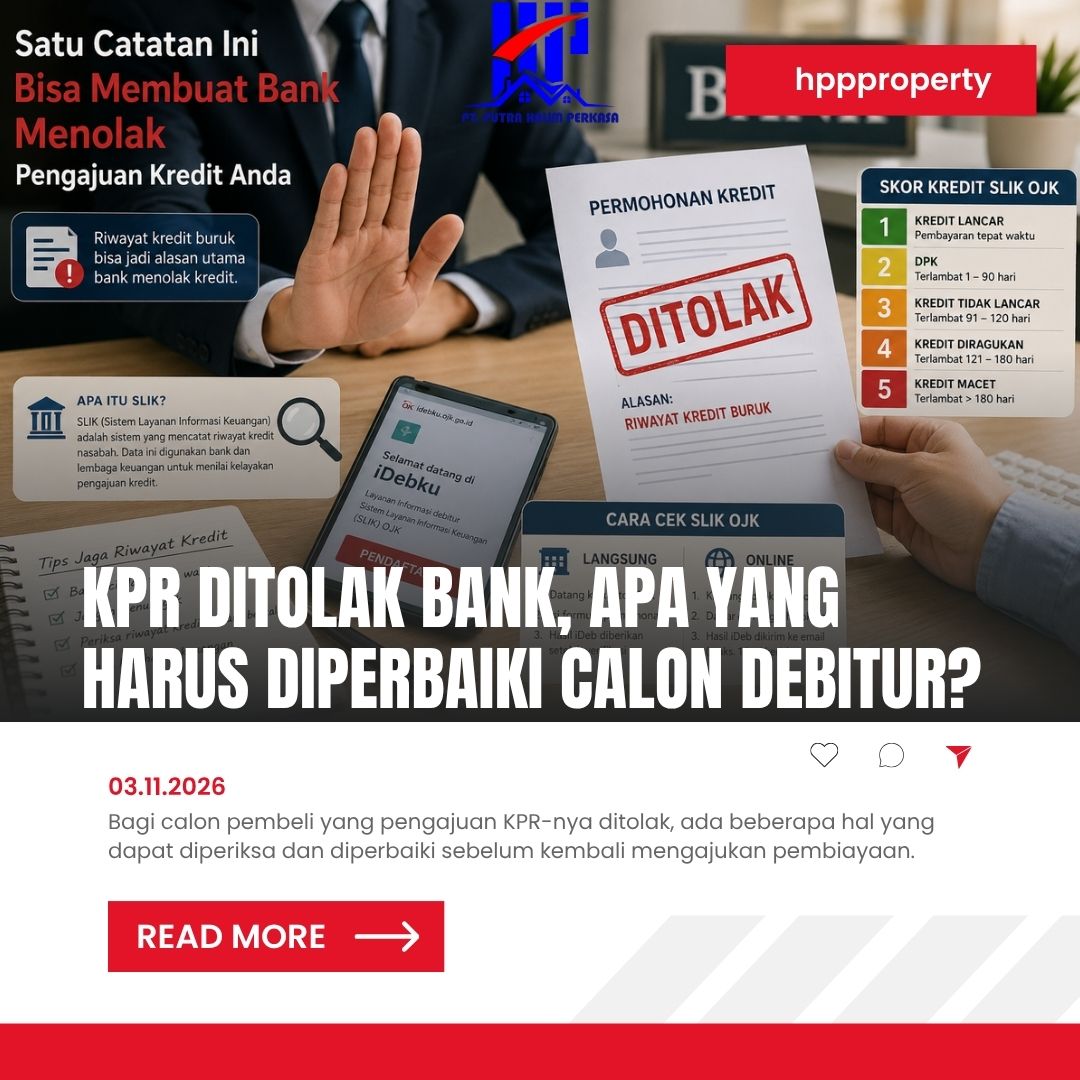
KPR Ditolak Bank, Apa yang Harus Diperbaiki Calon Debitur?
Pengajuan Kredit Pemilikan Rumah (KPR) yang ditolak bank dapat menjadi kendala bagi masyarakat yang ingin memiliki hunian, termasuk mereka yang berencana membeli rumah subsidi melalui program Fasilitas Likuiditas Pembiayaan Perumahan (FLPP).
Salah satu hal yang dapat memengaruhi proses pengajuan KPR adalah riwayat kredit calon debitur yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) Otoritas Jasa Keuangan (OJK).
Komisioner Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera) Heru Pudyo Nugroho sebelumnya menyoroti persoalan SLIK OJK yang menghambat persetujuan KPR subsidi oleh perbankan.
Dalam kegiatan sosialisasi program perumahan di Jawa Timur pada Oktober 2025, Heru mengatakan, kendala tersebut perlu ditangani melalui pendataan yang lebih komprehensif terhadap calon debitur yang pengajuan KPR-nya belum dapat dilanjutkan.
“Kami berharap pihak pengembang dapat memberikan data lengkap terkait berapa banyak calon debitur yang terkendala oleh SLIK OJK, rata-rata besaran tanggungan yang menunggak, serta status calling-nya,” ujar Heru, dikutip dari laman resmi BP Tapera, Kamis (29/10/2026).
Menurut Heru, data tersebut diperlukan agar pemerintah dapat merumuskan kebijakan yang tepat untuk mengatasi hambatan dalam penyaluran rumah subsidi.
Pernyataan tersebut menunjukkan bahwa kendala pembiayaan rumah tidak hanya berkaitan dengan ketersediaan unit, tetapi juga kelayakan calon pembeli dalam proses penilaian kredit oleh bank.
SLIK OJK bukan daftar hitam
Meski riwayat kredit menjadi salah satu bahan pertimbangan, calon pembeli perlu memahami bahwa catatan SLIK OJK tidak secara otomatis menyebabkan pengajuan KPR ditolak.
Sebab, SLIK merupakan sistem informasi yang menyediakan data debitur untuk mendukung analisis kelayakan kredit. Informasi di dalamnya bersifat netral dan bukan merupakan daftar hitam atau blacklist.
Mengutip laman OJK, penggunaan SLIK merupakan salah satu sumber informasi dalam analisis kelayakan calon debitur, bukan satu-satunya faktor yang menentukan keputusan pemberian kredit.
Keputusan akhir tetap berada pada masing-masing lembaga jasa keuangan dengan mempertimbangkan prinsip kehati-hatian dan manajemen risiko.
Dengan demikian, calon pembeli yang memiliki catatan kredit bermasalah tidak serta-merta kehilangan kesempatan untuk mengajukan KPR.
Namun, persetujuan tetap bergantung pada hasil penilaian bank terhadap kondisi keuangan dan profil risiko pemohon.
Apa yang harus diperbaiki jika KPR ditolak?
Bagi calon pembeli yang pengajuan KPR-nya ditolak, ada beberapa hal yang dapat diperiksa dan diperbaiki sebelum kembali mengajukan pembiayaan.
1. Periksa riwayat kredit di SLIK OJK
Calon debitur dapat memeriksa informasi kreditnya melalui layanan permohonan informasi debitur atau iDeb SLIK OJK.
Pemeriksaan ini membantu pemohon mengetahui fasilitas kredit yang tercatat, termasuk informasi mengenai kewajiban pembayaran dan status kreditnya.
Jika ditemukan data yang tidak sesuai, misalnya pinjaman yang telah dilunasi tetapi masih tercatat belum lunas, pemohon dapat menghubungi lembaga keuangan terkait untuk meminta pemeriksaan dan pembaruan data.
2. Selesaikan tunggakan kredit
Tunggakan pada pinjaman atau fasilitas kredit lain dapat menjadi pertimbangan dalam penilaian risiko oleh bank.
Karena itu, calon debitur sebaiknya memeriksa kewajiban yang masih berjalan dan menyelesaikan tunggakan sesuai kemampuan serta kesepakatan dengan kreditur.
Jika kewajiban telah dilunasi tetapi informasi dalam SLIK belum diperbarui, pemohon dapat meminta bukti pelunasan dan menghubungi lembaga keuangan yang melaporkan data tersebut.
OJK pada 2026 juga mengumumkan kebijakan percepatan pembaruan status pelunasan pinjaman dalam SLIK menjadi paling lambat tiga hari kerja setelah pelunasan dilakukan.
3. Evaluasi kemampuan membayar cicilan
Selain riwayat kredit, bank perlu menilai apakah penghasilan calon debitur cukup untuk membayar cicilan KPR beserta kewajiban keuangan lainnya.
Pemohon dapat menghitung kembali penghasilan bersih, pengeluaran rutin, serta cicilan yang masih harus dibayar setiap bulan.
Jika porsi cicilan sudah terlalu besar dibandingkan pendapatan, calon debitur dapat mempertimbangkan untuk mengurangi kewajiban kredit yang berjalan, menambah uang muka apabila memungkinkan, atau memilih rumah dengan harga yang lebih sesuai dengan kemampuan keuangan.
Perlu diingat, setiap bank memiliki kebijakan penilaian kredit masing-masing sehingga tidak ada satu batas rasio cicilan yang otomatis berlaku untuk semua pemohon.
4. Pastikan dokumen pengajuan lengkap
Ketidaklengkapan atau ketidaksesuaian dokumen juga perlu diperiksa ketika pengajuan KPR belum disetujui.
Calon debitur sebaiknya memastikan identitas, bukti penghasilan, dokumen pekerjaan atau usaha, serta dokumen lain yang diminta bank tersedia dan sesuai dengan kondisi sebenarnya.
Bagi pekerja informal atau wiraswasta, pemohon dapat menanyakan kepada bank dokumen alternatif yang dapat digunakan untuk menunjukkan kestabilan penghasilan dan kemampuan membayar cicilan.
5. Periksa kembali persyaratan program KPR
Khusus untuk KPR subsidi, calon debitur perlu memastikan bahwa dirinya memenuhi persyaratan program yang berlaku, termasuk ketentuan penghasilan, status kepemilikan rumah, dan persyaratan lain sesuai kebijakan pemerintah.
Persyaratan program subsidi tidak selalu sama dengan persyaratan KPR komersial. Karena itu, pemohon perlu meminta penjelasan dari bank penyalur mengenai persyaratan yang belum terpenuhi.
Jika kendalanya berasal dari data SLIK, pemohon juga dapat menanyakan apakah masalah tersebut dapat diselesaikan melalui pembaruan data, pelunasan kewajiban, atau mekanisme lain yang sesuai dengan ketentuan bank. – JAKARTA, KOMPAS.com
Hubungi: 0856 9434 5120
KPRDitolak, PengajuanKPR, TipsKPR, SolusiKPR, KPRRumah, SyaratKPR, KreditPemilikanRumah, TipsBeliRumah, KPRBank, TipsProperti, InfoProperti, RumahImpian, BeliRumah, PropertiIndonesia, HPPProperty